核心摘要:越南水产加工与出口协会建议统一各地增值税处理及退税规则,按风险程度分段审核申请,并澄清进口原料转出口以及不同加工阶段的税务认定。
越南海鲜出口商和生产商协会(VASEP)已向财政部、越南税务机关和越南海关发出第152/CV-VASEP号官方通知,强调了海鲜加工和出口企业面临的税收政策瓶颈。
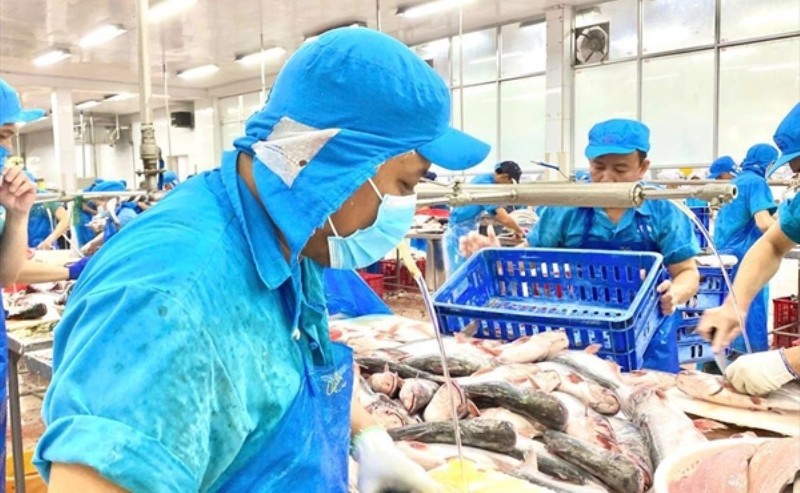
越南海鲜出口商和生产商协会(VASEP)已向财政部、税务局和海关部门发出第152/CV-VASEP号官方通知,强调海鲜加工和出口企业面临的税收政策瓶颈。
VASEP赞扬税务机关解决增值税(VAT)退税瓶颈,以及税务局2026年9月14日第6810/CT-QLNT号批文(规范外币经济金融交易发票汇率确定)和2026年9月18日第6936/CT-QLTT号批文(关于增值税处理)相关问题基于风险管理原则的退款档案)。
然而,VASEP表示,由于不同地区、监管机构和时期对政策的解释和执行不一致,水产品企业仍然面临重大障碍。
对于海鲜出口商来说,进项增值税数额巨大,退税索赔不断出现。在官方调度 6936 之前,大量退款申请因与发票或二级 (F2) 和三级 (F3) 供应商相关的自动风险警报而被延迟,甚至导致未标记的合法交易也被冻结等待验证。
VASEP 指出,官方调度 6936 确认了一项基本原则:风险警告仅作为分类和验证的触发因素,并不意味着交易本质上是欺诈性的。如果只有部分退款申请存在风险,则应对该特定部分进行封锁以进行检查,而其余部分(如果符合条件)应继续进行处理。
该协会建议在全国范围内统一应用这一原则,清理积压的申请,并避免仅仅根据F2/F3警报或交易后供应商税务状况变化而自动拒绝或收回退款。它还敦促当局澄清以代码 A11/A12 进口、随后用于生产并以代码 B11 出口的原材料的增值税退税资格,并根据货物的实际使用和支持文件而不是仅根据海关代码不匹配来做出决定。
VASEP 强调的另一个挑战是,相同的冷冻产品(如虾、鱼、鱿鱼和蛤)在各地的增值税处理不一致。这些差异取决于货物是自产还是外购、初加工或深加工程度、卖方实体以及分销阶段。
VASEP强调,许多海鲜出口订单的利润率仅徘徊在3%–5%左右。因此,如果企业承担 8% 或 10% 的不可抵扣或不可退还的增值税,交易活力将受到严重损害。
该协会呼吁制定标准化的国家指南,以及按产品组和生产阶段分类的官方查找表,并提供新鲜、冷冻、蒸煮和煮虾、鱼、鱿鱼和蛤的具体示例,以及常见的预处理阶段。
需要区分“预处理”和“处理”
VASEP 将“预处理”和“处理”之间的模糊界限视为核心结构瓶颈。
关于越南标准产业分类 (VSIC) 的第 36/2025/QD-TTg 号总理决定将第 1020 类归类为“鱼类、甲壳类动物和软体动物的加工和保藏”,包括冷藏、干燥、烟熏、盐腌、包装和修整操作,例如去头、去内脏、切成小块和冷冻。
但VASEP指出,该规定是为经济统计分类服务的,并不直接界定应税/非应税类别或税收优惠资格。因此,协会提出将两个监管层面分开:在行业分类体系下界定经营性质,同时在具体增值税和企业所得税法下独立确定相应的税制。