核心摘要:调查显示,81.2%的越南包装企业将绿色消费需求视为关键增长动力,96.5%已制定并部分履行ESG承诺;欧盟包装法规、再生材料和供应链碳追踪正在重塑市场准入要求。
《越南报告》的调查报告显示,81.2%的包装公司将绿色消费需求视为关键的增长动力,越南包装行业将在2026年经历结构转型。
调查报告显示,市场正在为各个细分市场提供显着的增长机会。增长空间不再仅仅来自总需求的扩张,而是来自结构性转变,因为市场越来越优先考虑满足材料、可回收性和环境友好性更高标准的包装解决方案。
此外,100% 的受访者认为增加回收原材料的使用是未来五年最重要的 ESG 趋势。这一转变直接符合主要出口目的地更严格的要求,特别是欧盟,其中可回收成分标准决定了国际市场准入。
除了原材料之外,减排和产品可追溯性正迅速成为整个行业 ESG 执行的重要环节。大约 57.7% 的企业优先考虑减少整个价值链的碳排放,而 50.1% 的企业则重点关注原材料来源追踪,这反映出温室气体 (GHG) 协议下范围 3 排放管理的更广泛转变。
由于对原材料投入和供应链的严格要求,碳追踪和 ESG 合规性需要精确的运营数据。因此,数字化转型正在成为企业量化、跟踪和优化可持续发展目标的主要基础设施。
调查显示,68.4%的包装企业已将数字化技术融入到具体生产和管理环节,25.9%的包装企业已在企业范围内部署数字化系统。
自 2026 年 8 月 12 日全面实施欧盟包装和包装废物法规 EU 2025/40 以来,市场压力不断加大。该框架制定了涵盖设计、材料使用、再利用、回收和废物管理的强制性生命周期标准。
对此,96.5% 的受访越南包装企业已经制定并部分履行了 ESG 承诺,其中 100% 的企业计划在 2026 年增加 ESG 投资,以满足不断增长的客户需求。
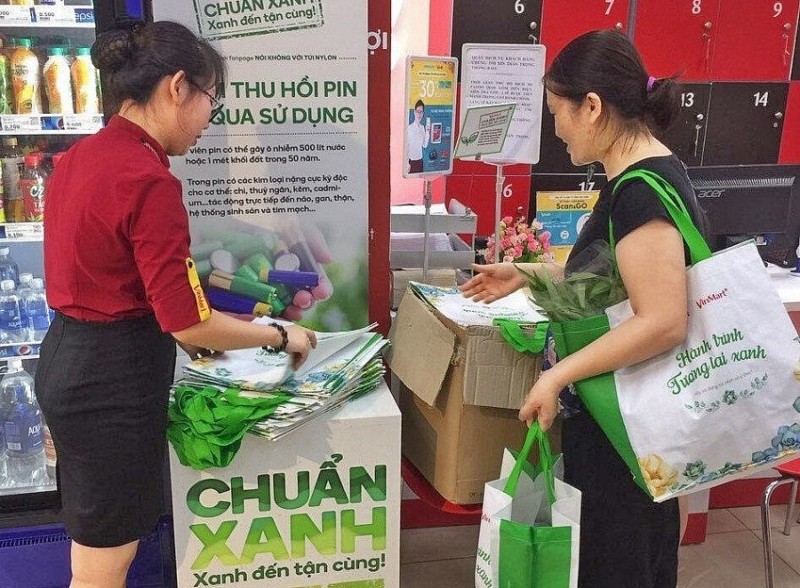
消费者信心正在积极强化这一市场转型。消费者调查结果显示,33.9%的消费者总是愿意为环保包装支付溢价,而53.9%的消费者愿意在价格上涨合理的情况下支付更多费用。只有9%的人在没有替代品的情况下专门选择绿色包装,3.3%的人不愿意支付任何溢价。
虽然环保意识正在改变购买行为,但商业可行性对于弥合消费者兴趣和实际购买决策仍然至关重要。包装功能也发生了变化:清晰易读的产品信息在消费者优先考虑事项中排名最高,占 73.8%,超过了存储便利性(59.4%)和有吸引力的设计(54.2%),而 41.9% 的人明确优先考虑环保和可重复使用性。
随着包装从基本保护层演变为透明度、运营数据和信任的关键接触点,主动将绿色材料、数字管理和供应链透明度结合起来的企业最有可能在 2026 年获得竞争优势。